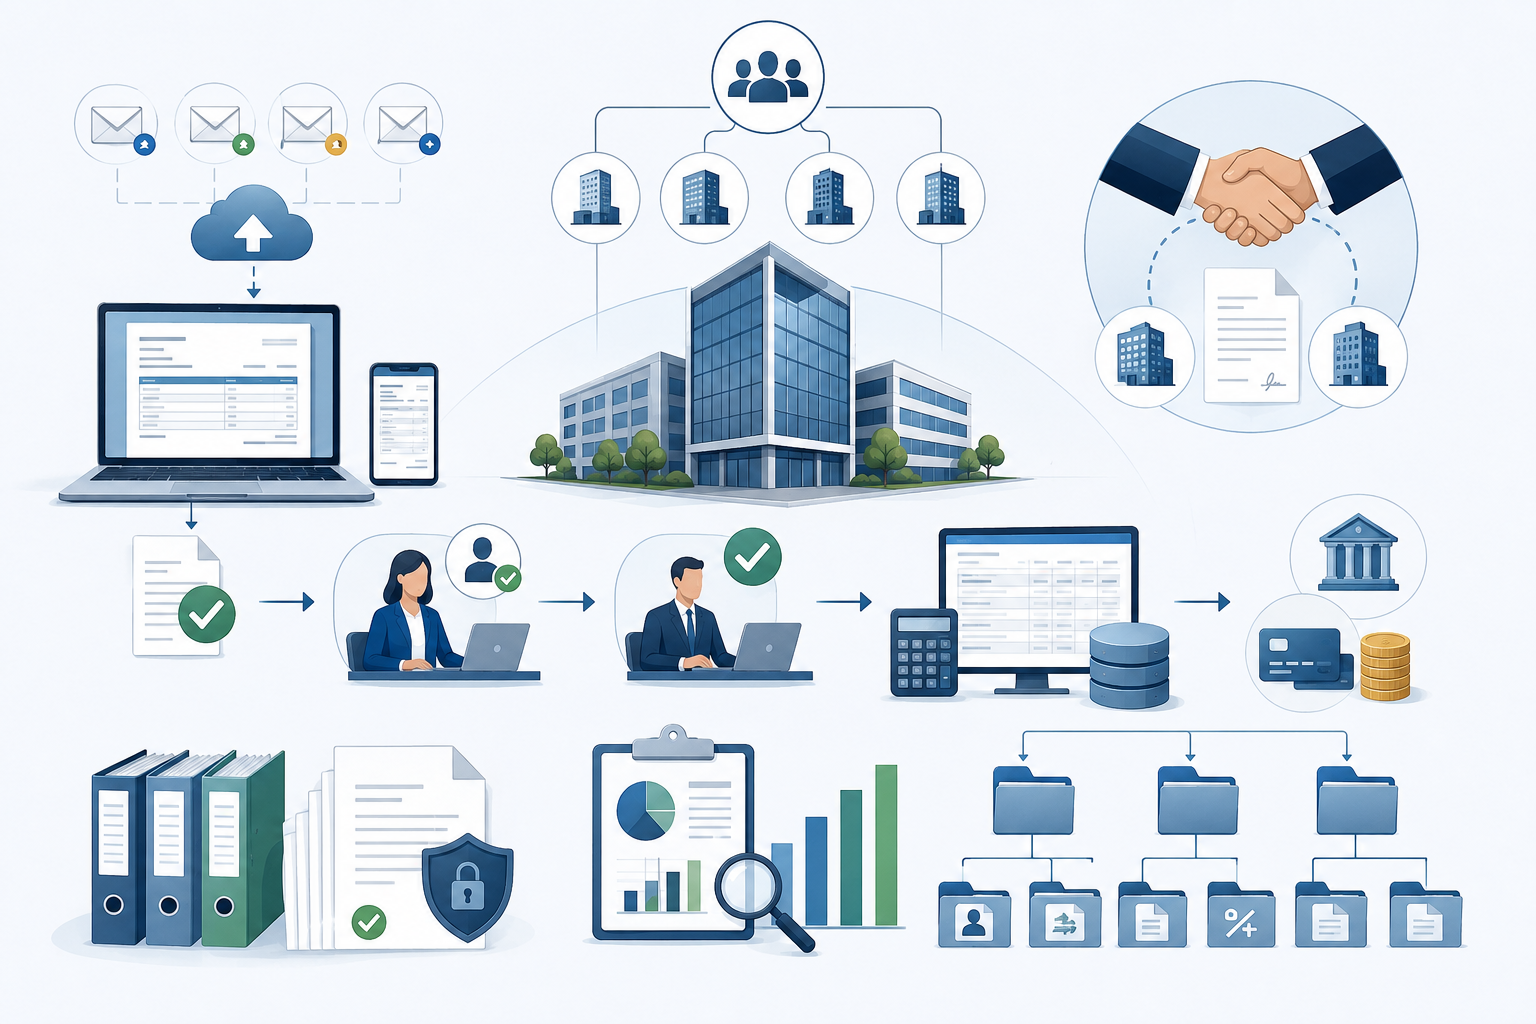
Organizar la facturación de un grupo empresarial requiere pasar de una gestión por empresa individual a un modelo unificado y centralizado. La complejidad principal no radica en el volumen de facturas, sino en la correcta separación legal, el tratamiento de las operaciones vinculadas (intercompany) y la trazabilidad contable.
1. Modelo de organización y flujo de trabajo
Para evitar duplicidades y errores fiscales, el flujo de procesamiento debe estar estrictamente estandarizado.
- Vía de entrada única (recepción centralizada):
- Establecer una casilla de correo dedicada por cada sociedad del grupo (ej. facturas.sociedadA@grupo.com, facturas.sociedadB@grupo.com) o un portal de proveedores único donde el emisor seleccione la razón social correspondiente.
- Validación formal y clasificación:
- Comprobar que los datos fiscales (CIF, Razón Social, Dirección) correspondan exactamente a la entidad legal consumidora del servicio o bien, y no a la matriz u otra filial por error.
- Flujo de aprobación subjetiva (Workflow):
- El responsable de departamento de la sociedad correspondiente aprueba el gasto antes de enviarlo a contabilidad.
- Contabilización y asignación de pagos:
- Registro en el ERP y programación de pagos centralizada o ejecutada por las tesorerías individuales según la estructura corporativa.
2. Gestión de operaciones intragrupo (Intercompany)
Las facturas entre empresas del mismo grupo son el punto crítico en cualquier inspección fiscal o auditoría.
- Estructura de cuentas dedicada: Utilizar subcuentas contables específicas de «Empresas del Grupo» separadas de los clientes y proveedores externos.
- Principio de valor de mercado (Arm’s Length): Toda factura intragrupo (management fees, cesión de personal, alquileres, servicios compartidos) debe estar respaldada por un contrato intercompany y valorada a precios de mercado.
- Mecanismo de conciliación mensual: Antes del cierre mensual, realizar una conciliación cruzada (intercompany matching). El saldo a cobrar registrado por la Sociedad A debe coincidir exactamente con el saldo a pagar registrado por la Sociedad B.
- Facturación centralizada de servicios compartidos (Shared Services): Si la matriz presta servicios centralizados (RRHH, IT, Legal), definir un criterio claro de reparto (ej. por porcentaje de facturación, número de empleados) e incluirlo en la memoria justificativa de la factura.
3. Plan de cuentas y criterios digitales
| Criterio | Implementación recomendada |
| ERP Multisociedad | Utilizar un software ERP de matriz única con contabilidades independientes y un plan de cuentas unificado/homogéneo. |
| Identificación Unificada | Establecer una nomenclatura estandarizada para proyectos, centros de coste y categorías de gasto en todas las entidades. |
| Digitalización Certificada | Implementar custodia digital homologada/certificada para eliminar el papel físico garantizando validez legal frente a la administración tributaria. |
| Separación de IVA / Impuestos | Verificar si el grupo tributa bajo el Régimen Especial de Grupos de Entidades (REGE) a efectos de IVA para consolidar las declaraciones fiscales correctamente. |
4. Estructura de carpetas o gestión documental
Si la organización utiliza un gestor documental o repositorio en la nube, se recomienda organizar la estructura jerárquica por ejercicio, entidad y tipo de operación:
- GRUPO_EMPRESARIAL
- [AÑO] (ej. 2026)
- SOCIEDAD_A
- 01_Recibidas_Terceros
- 02_Emitidas_Terceros
- 03_Intercompany (Recibidas y Emitidas con filiales)
- 04_Impuestos_y_Modelos
- SOCIEDAD_B
- …misma estructura…
- SOCIEDAD_A
- [AÑO] (ej. 2026)
